भारत में सबसे सस्ता होम लोन कौन सा बैंक दे रहा है? यदि आप अपना सपनों का घर खरीदने या बनवाने की योजना बना रहे हैं, तो बैंक की ब्याज दर आपके लोन की कुल लागत पर लाखों रुपये का अंतर डाल सकती है। वर्तमान में भारतीय रिजर्व बैंक (RBI) की रेपो-लिंक्ड ब्याज दरों के तहत देश के प्रमुख सरकारी और निजी बैंक 7.15% से 8.50% प्रति वर्ष की शुरुआती दर पर होम लोन उपलब्ध करा रहे हैं।
⚡ मुख्य हाइलाइट्स (Quick Summary):
- सबसे कम शुरुआती ब्याज दर: केनरा बैंक (7.15%*), बैंक ऑफ बड़ौदा (7.20%) और भारतीय स्टेट बैंक (7.25%)।
- निजी बैंकों में शीर्ष विकल्प: HDFC बैंक (7.45%) और कोटक महिंद्रा बैंक (7.60%)।
- न्यूनतम सिबिल स्कोर की आवश्यकता: सबसे कम ब्याज दर पाने के लिए आपका CIBIL Score 750 या उससे अधिक होना अनिवार्य है।
- महिला उधारकर्ताओं को छूट: अधिकांश बैंक महिला सह-आवेदक (Co-applicant) होने पर 0.05% (5 बेसिस पॉइंट्स) की अतिरिक्त छूट प्रदान करते हैं।
पूर्व में हमने चर्चा की थी कि घर खरीदने के लिए कौन से 5 बैंक सबसे सस्ता ऑफर दे रहे हैं। आइए अब 2026 की नवीनतम वित्तीय नीतियों, रेपो रेट और क्रेडिट प्रोफाइल के आधार पर सभी प्रमुख बैंकों की विस्तृत ब्याज दरों का विश्लेषण करें।
भारत के शीर्ष 10 बैंकों की होम लोन ब्याज दरें एवं प्रोसेसिंग फीस (तुलनात्मक चार्ट)
बैंकों की सूची: नीचे दी गई तालिका में सार्वजनिक और निजी क्षेत्र के 10 सबसे बड़े बैंकों की वर्तमान ब्याज दरों, प्रोसेसिंग शुल्क और अधिकतम अवधि का तुलनात्मक विवरण दिया गया है:
| बैंक का नाम | शुरुआती ब्याज दर (p.a.) | प्रोसेसिंग फीस (GST अतिरिक्त) | अधिकतम लोन अवधि |
|---|---|---|---|
| केनरा बैंक (Canara Bank) | 7.15% – 10.25% | 0.50% (न्यूनतम ₹1,500, अधिकतम ₹10,000) | 30 वर्ष |
| बैंक ऑफ बड़ौदा (Bank of Baroda) | 7.20% – 8.95% | न्यूनतम ₹8,500 से अधिकतम ₹25,000 | 30 वर्ष |
| भारतीय स्टेट बैंक (SBI) | 7.25% – 8.80% | 0.35% (न्यूनतम ₹3,000, अधिकतम ₹12,000) | 30 वर्ष |
| बैंक ऑफ इंडिया (Bank of India) | 7.30% – 9.85% | 0.25% (अधिकतम ₹20,000) | 30 वर्ष |
| पंजाब नेशनल बैंक (PNB) | 7.45% – 10.15% | 0.35% (अधिकतम ₹15,000) | 30 वर्ष |
| HDFC बैंक (HDFC Bank) | 7.45% – 9.40% | 0.50% (न्यूनतम ₹4,000) | 30 वर्ष |
| कोटक महिंद्रा बैंक (Kotak Bank) | 7.60% – 8.85% | 0.50% तक (लोन प्रोफाइल अनुसार) | 30 वर्ष |
| ICICI बैंक (ICICI Bank) | 7.70% – 9.50% | 0.50% से 1.00% तक | 30 वर्ष |
| एक्सिस बैंक (Axis Bank) | 8.20% – 10.25% | 1% तक (न्यूनतम ₹10,000) | 30 वर्ष |
| यूनियन बैंक ऑफ इंडिया (Union Bank) | 8.60% – 10.95% | 0.50% (अधिकतम ₹15,000) | 30 वर्ष |
*नोट: दी गई ब्याज दरें फ्लोटिंग (फ्लेक्सिबल) हैं और आवेदक के सिबिल स्कोर, आय, रोजगार के प्रकार और बैंक की लोन पॉलिसी के अनुसार बदल सकती हैं।
भारत के 5 सबसे लोकप्रिय बैंकों के होम लोन फीचर्स
1. स्टेट बैंक ऑफ इंडिया (SBI Regular Home Loan)
विशेषताएं: देश का सबसे बड़ा ऋणदाता एसबीआई पारदर्शी नीतियों और कम प्रोसेसिंग चार्ज के लिए जाना जाता है। इसमें कोई छिपा हुआ शुल्क (Hidden Charge) नहीं होता और यदि आप समय से पहले लोन चुकाते हैं (Prepayment), तो कोई प्रीपेमेंट पेनल्टी नहीं लगती। महिलाओं के नाम पर लोन लेने पर ब्याज दर में 0.05% की रियायत मिलती है।
2. बैंक ऑफ बड़ौदा (Baroda Home Loan)
विशेषताएं: बैंक ऑफ बड़ौदा अपने ‘बड़ौदा होम लोन एडवांटेज’ स्कीम के तहत ओवरड्राफ्ट सुविधा देता है, जहां आप अपनी अतिरिक्त बचत राशि लोन अकाउंट में डालकर ब्याज के बोझ को काफी कम कर सकते हैं। 750+ सिबिल स्कोर वालों के लिए यह सबसे किफायती दरों में से एक है।
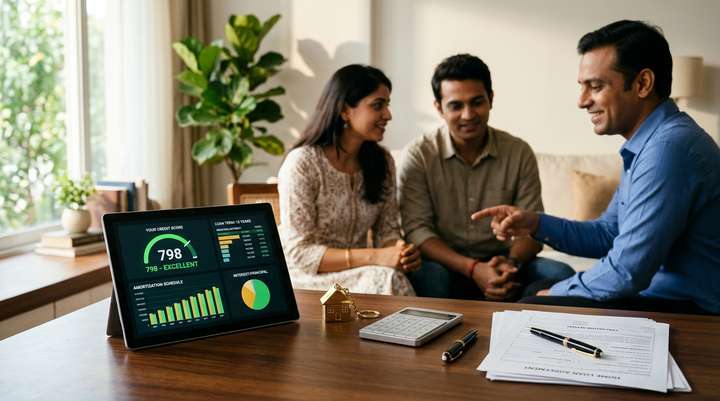
चित्र: CIBIL स्कोर 750+ होने पर बैंकों द्वारा सबसे न्यूनतम ब्याज दर और तत्काल सैंक्शन ऑफर किया जाता है।
3. HDFC बैंक होम लोन (HDFC Bank)
विशेषताएं: निजी क्षेत्र में एचडीएफसी बैंक का होम लोन नेटवर्क सबसे मजबूत है। यह डिजिटल अप्रूवल, न्यूनतम दस्तावेज और 48 से 72 घंटों के भीतर लोन सैंक्शन की सुविधा प्रदान करता है। स्व-नियोजित (Self-employed) पेशेवरों के लिए यहां विशेष कस्टमाइज्ड स्कीम्स उपलब्ध हैं।
4. पंजाब नेशनल बैंक (PNB Max-Saver)
विशेषताएं: पीएनबी का ‘मैक्स-सेवर’ होम लोन उत्पाद वेतनभोगी कर्मचारियों और रक्षा कर्मियों के बीच काफी लोकप्रिय है। इसमें भी ओवरड्राफ्ट सुविधा के साथ ब्याज दरों पर विशेष रियायत मिलती है।
5. ICICI बैंक एक्सप्रेस होम लोन
विशेषताएं: मौजूदा ग्राहकों के लिए आईसीआईसीआई बैंक प्री-अप्रूव्ड होम लोन और ऑनलाइन सैंक्शन लेटर तुरंत जारी करता है। इसमें 30 साल तक की लंबी पुनर्भुगतान अवधि मिलती है।
होम लोन EMI कैलकुलेशन: ब्याज दर का आपकी जेब पर असर
EMI का गणित: यदि आप 20 वर्ष की अवधि के लिए ₹50 लाख का होम लोन लेते हैं, तो अलग-अलग ब्याज दरों पर आपकी मासिक EMI और कुल देय ब्याज कितना होगा, इसे नीचे समझें:
| ब्याज दर (% p.a.) | मासिक किस्त (EMI) | 20 साल में कुल ब्याज | कुल भुगतान (मूलधन + ब्याज) |
|---|---|---|---|
| 7.25% | ₹39,519 | ₹44,84,500 | ₹94,84,500 |
| 7.50% | ₹40,280 | ₹46,67,100 | ₹96,67,100 |
| 8.00% | ₹41,822 | ₹50,37,280 | ₹1,00,37,280 |
| 8.50% | ₹43,391 | ₹54,13,880 | ₹1,04,13,880 |
असर: केवल 1% ब्याज दर बढ़ने पर 20 साल में आपको लगभग ₹9.3 लाख अतिरिक्त ब्याज चुकाना पड़ता है!
सबसे सस्ता होम लोन पाने के 5 अचूक तरीके (Tips to Get Lowest Rates)
- सिबिल स्कोर 750 से ऊपर रखें: बैंक सबसे कम ब्याज दर केवल उन्हीं ग्राहकों को देते हैं जिनका क्रेडिट स्कोर 750 या उससे अधिक होता है। खराब स्कोर होने पर 0.50% से 1.50% तक ज्यादा ब्याज वसूला जाता है।
- महिला सह-आवेदक (Co-Applicant) जोड़ें: अपनी पत्नी या माता को प्राथमिक या सह-आवेदक बनाने पर अधिकांश बैंक ब्याज दर में 5 बेसिस पॉइंट्स (0.05%) की छूट देते हैं, जिससे लाखों की बचत होती है।
- RLLR (Repo Linked Lending Rate) का चुनाव करें: सुनिश्चित करें कि आपका लोन आरबीआई के रेपो रेट से सीधे लिंक हो। जब भी आरबीआई रेपो रेट घटाता है, तो इसका सीधा फायदा आपकी ईएमआई में कटौती के रूप में तुरंत मिलता है।
- डाउन पेमेंट अधिक से अधिक करें: प्रॉपर्टी की कुल कीमत का 80% या 85% लोन लेने के बजाय केवल 60-70% लोन लें। कम एलटीवी (Loan to Value Ratio) होने से बैंक आपको ‘लो-रिस्क’ ग्राहक मानकर कम ब्याज दर ऑफर करते हैं।
- प्रोसेसिंग फीस और हिडन चार्ज की तुलना करें: केवल ब्याज दर ही न देखें; एडवोकेट फीस, वैल्यूएशन चार्ज और प्रोसेसिंग फीस की तुलना भी करें। कई सरकारी बैंक त्योहारी सीजन में प्रोसेसिंग फीस पूरी तरह माफ कर देते हैं।
अक्सर पूछे जाने वाले सवाल (FAQs)
1. वर्तमान में सबसे सस्ता होम लोन कौन सा बैंक दे रहा है?
वर्तमान में केनरा बैंक (7.15%), बैंक ऑफ बड़ौदा (7.20%) और भारतीय स्टेट बैंक (7.25%) सबसे सस्ती शुरुआती ब्याज दरों पर होम लोन प्रदान कर रहे हैं। हालांकि, यह दर 750+ सिबिल स्कोर वाले आवेदकों के लिए है।
2. होम लोन के लिए न्यूनतम सिबिल स्कोर कितना होना चाहिए?
होम लोन आवेदन स्वीकृत कराने के लिए न्यूनतम सिबिल स्कोर 650 होना चाहिए। परंतु सबसे कम ब्याज दर पाने के लिए 750 या उससे अधिक का स्कोर सबसे आदर्श माना जाता है।
3. फ्लोटिंग और फिक्स्ड ब्याज दर में क्या अंतर है?
फ्लोटिंग ब्याज दर आरबीआई के रेपो रेट के अनुसार घटती-बढ़ती रहती है और इसमें प्रीपेमेंट पेनल्टी नहीं होती। फिक्स्ड ब्याज दर पूरे लोन काल के दौरान एक समान रहती है, लेकिन यह आमतौर पर फ्लोटिंग से 1% से 2% महंगी होती है।
4. क्या होम लोन पर टैक्स छूट मिलती है?
हाँ, इनकम टैक्स एक्ट के सेक्शन 80C के तहत मूलधन (Principal) पर ₹1.5 लाख तक और सेक्शन 24(b) के तहत ब्याज भुगतान पर ₹2 लाख तक की वार्षिक टैक्स छूट प्राप्त की जा सकती है।
5. क्या मैं अपना होम लोन दूसरे बैंक में ट्रांसफर कर सकता हूँ?
हाँ, ‘होम लोन बैलेंस ट्रांसफर’ (HLBT) के जरिए आप अपने मौजूदा महंगे लोन को कम ब्याज दर वाले बैंक में ट्रांसफर कर सकते हैं, जिससे आपकी मासिक EMI और कुल ब्याज में भारी कमी आती है।